
২০২৪ সাল শেষে দক্ষিণ এশিয়ার অন্য দেশগুলোর তুলনায় সবচেয়ে ঝুঁকিপূর্ণ অবস্থানে আছে বাংলাদেশি ব্যাংকগুলো। গত বছরের আগস্টের রাজনৈতিক পট পরিবর্তনের পর দীর্ঘদিনের লুকিয়ে রাখা খেলাপি ঋণ ও ক্ষতির হিসাব প্রকাশ পেতেই ব্যাংকগুলোর নিরাপত্তা কমে গেছে। এর ফলে ঝুঁকিপূর্ণ সম্পদের বিপরীতে মূলধন সংরক্ষণের হার (সিআরএআর) নেমে আসে মাত্র ৩ দশমিক ০৮ শতাংশে, যা নিয়ন্ত্রক সংস্থা বাংলাদেশ ব্যাংকের নির্ধারিত পরিমাণের অর্ধেকেরও কম।
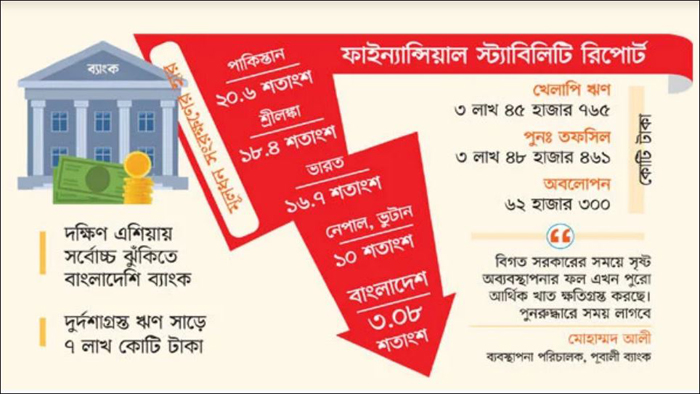
বাংলাদেশ ব্যাংকের সর্বশেষ ফাইন্যান্সিয়াল স্ট্যাবিলিটি রিপোর্টে আরও বলা হয়েছে, দুর্দশাগ্রস্ত ঋণের পরিমাণও হঠাৎ বেড়ে দাঁড়িয়েছে ৭ লাখ ৫৬ হাজার ৫২৬ কোটি টাকায়, যা ২০২৩ সালের তুলনায় ৫৯ শতাংশ বেশি। দেশের ইতিহাসে এটিই সর্বোচ্চ। এ পরিমাণ ঝুঁকিপূর্ণ ঋণ মোট ঋণের প্রায় ৪৫ শতাংশ এবং ২০২৫-২৬ অর্থবছরের জাতীয় বাজেটের সমান প্রায়। খেলাপি ঋণের পরিমাণ ৩ লাখ ৪৫ হাজার ৭৬৫ কোটি টাকা; পুনঃ তফসিলকৃত ঋণ : ৩ লাখ ৪৮ হাজার ৪৬১ কোটি টাকা ও অবলোপনকৃত ঋণের পরিমাণ ৬২ হাজার ৩০০ কোটি টাকা।
বাংলাদেশ ব্যাংকের সর্বশেষ ফাইন্যান্সিয়াল স্ট্যাবিলিটি রিপোর্ট অনুযায়ী, ২০২৪ সালের শেষে বাংলাদেশের ব্যাংকগুলোর সিআরএআর দাঁড়িয়েছে ৩ দশমিক ০৮ শতাংশে। বিপরীতে ভারতে এ হার ছিল ১৬ দশমিক ৭ শতাংশ, শ্রীলঙ্কায় ১৮ দশমিক ৪ শতাংশ এবং পাকিস্তানের ২০ দশমিক ৬ শতাংশ। এমনকি তুলনামূলক ছোট অর্থনীতির দেশ নেপাল, ভুটান ও আফগানিস্তানেও হার ১০ শতাংশের ওপরে রয়েছে।
আন্তর্জাতিক বেসেল-৩ মানদণ্ডেও ন্যূনতম মূলধন সংরক্ষণের হার ১০ শতাংশ, এর সঙ্গে অতিরিক্ত ২ দশমিক ৫ শতাংশ আপদকালীন সুরক্ষা মূলধন-সিসিবি রাখতে হয়। অর্থাৎ মোট প্রয়োজনীয়তা দাঁড়ায় ১২ দশমিক ৫ শতাংশ। বাংলাদেশ তার ধারে কাছেও নেই।
২০২৪ সালে ব্যাংকগুলোর মূলধন ঘাটতির সবচেয়ে বড় কারণ ছিল বড় বড় ঋণগ্রহীতাদের খেলাপি হওয়া। তার সঙ্গে যোগ হয়েছে বন্ধকি সম্পদের অবমূল্যায়ন। বাংলাদেশ ব্যাংকের তথ্যমতে, বছরের শেষে মাত্র ৪২টি ব্যাংক সিআরএআর মানদণ্ড পূরণ করতে সক্ষম হয়েছে, যারা খাতের মোট সম্পদের ৫৯ শতাংশ ধরে রেখেছে। বিপরীতে বাকি ব্যাংকগুলো ৪১ শতাংশ সম্পদ ও ৪৩ শতাংশ দায় বহন করছে যেখানে দায়ের পরিমাণ সম্পদের চেয়ে বেশি। মূলধন ঘাটতির সবচেয়ে বড় ধাক্কা লেগেছে রাষ্ট্রায়ত্ত ব্যাংক ও শরিয়াভিত্তিক ব্যাংকগুলোতে। ইসলামি ব্যাংকগুলোর সামগ্রিক সিআরএআর ২০২৩ সালে ১২ দশমিক ৭১ শতাংশ থাকলেও ২০২৪ সালে তা নেমে গেছে ঋণাত্মক ৪ দশমিক ৯৫ শতাংশে। সাতটি ইসলামি ব্যাংকের ব্যাপক ক্ষতি এর পেছনে বড় ভূমিকা রেখেছে।
এ বিষয়ে অ্যাসোসিয়েশন অব ব্যাংকার্স বাংলাদেশের সাবেক চেয়ারম্যান আনিস এ খান বলেন, সমস্যাটি কাঠামোগত। প্রথম প্রজন্মের ব্যাংক স্থাপনের সময় প্রাথমিক মূলধনের শর্ত ছিল মাত্র ৩ কোটি টাকা। অথচ আমানত ও ঋণ চাহিদা দ্রুত বেড়ে গেছে। নতুন শেয়ার ইস্যু বা মুনাফা থেকে মূলধন বাড়াতে না পারায় ব্যাংকগুলো দুর্বল থেকে গেছে। তার মতে, মূলধনভিত্তি দুর্বল হওয়ায় ব্যাংকগুলো ঋণ দিতে পারবে না। এটি প্রমাণ করে যে তাদের জমা টাকাও মূলত শেষ হয়ে গেছে এবং তারা কেন্দ্রীয় ব্যাংকের নির্দেশনা মেনে চলতে পারছে না। ব্যাংকবহির্ভূত আর্থিক প্রতিষ্ঠানগুলোর অবস্থাও আরও করুণ। ২০২৪ সালে তাদের খেলাপি ঋণের হার ৩১ দশমিক ৫৫ শতাংশ থেকে বেড়ে ৩৩ দশমিক ৮৩ শতাংশে পৌঁছেছে। একই সঙ্গে তাদের সিআরএআর নেমে গেছে ঋণাত্মক ৬ দশমিক ৪৬ শতাংশে। দেশের দুই বৃহত্তম ঋণগ্রহীতা খেলাপি হলে গোটা খাতই ভয়াবহ সংকটে পড়বে বলে বাংলাদেশ ব্যাংকের প্রতিবেদনে বলা হয়েছে। এর মধ্যেই বিশেষজ্ঞরা সতর্ক করেছেন, সাইবার আক্রমণও এখন ব্যাংকিং খাতের আরেকটি বড় ঝুঁকি হিসেবে দাঁড়িয়েছে।
সব মিলিয়ে, দক্ষিণ এশিয়ার তুলনায় বাংলাদেশের ব্যাংকিং খাত বর্তমানে সবচেয়ে নাজুক অবস্থায় রয়েছে। বিশেষজ্ঞদের মতে, দীর্ঘদিনের কাঠামোগত দুর্বলতা, বড় অঙ্কের খেলাপি ঋণ এবং পর্যাপ্ত মূলধনের ঘাটতি কাটিয়ে না উঠলে আর্থিক খাত টেকসই হতে পারবে না।
বাংলাদেশ ব্যাংকের তথ্যমতে, মাত্র ১০টি ব্যাংক মিলে খেলাপি ঋণের প্রায় ৭৫ শতাংশ বহন করছে। বিশেষত শরিয়াভিত্তিক ব্যাংকগুলো এবং কিছু রাষ্ট্রায়ত্ত ব্যাংক মারাত্মক ক্ষতির মুখে পড়েছে। আওয়ামী লীগ সরকারের পতনের পর অনেক ব্যবসায়ীর ঋণ পুনঃতফসিল না করায় ঋণ পরিস্থিতি আরও খারাপ হয়েছে। ঝুঁকিপূর্ণ ঋণের এ বিস্ফোরণ ব্যাংক খাতের মূলধনভিত্তিকে মারাত্মকভাবে নাড়িয়ে দিয়েছে। ২০২৪ সালের শেষে ব্যাংক খাতের মূলধন পর্যাপ্ততার হার ৮ দশমিক ৫৬ শতাংশ কমে দাঁড়িয়েছে মাত্র ৩ দশমিক ০৮ শতাংশে। অথচ বেসেল-৩ মানদণ্ড অনুযায়ী ন্যূনতম প্রয়োজন ১০ শতাংশ। ব্যাংকার ও বিশেষজ্ঞদের মতে, অচল ঋণের এ সংকট ব্যাংক খাতের মুনাফা কমিয়ে দেবে, নিরাপত্তা সঞ্চিতি সংরক্ষণের (প্রভিশন) চাপ বাড়াবে এবং নতুন ঋণ বিতরণকে সীমিত করবে।
এ বিষয়ে পূবালী ব্যাংকের ব্যবস্থাপনা পরিচালক মোহাম্মদ আলী বলেন, এটাই বাস্তবতা বিগত সরকারের সময়ে সৃষ্ট অব্যবস্থাপনার ফল এখন পুরো আর্থিক খাতকে ক্ষতিগ্রস্ত করছে। পুনরুদ্ধারে সময় লাগবে।